Перевод Due Diligence и M&A-сделок из аутсорса во внутренний контур компании требует от юридической команды принципиально нового уровня экспертизы. Наталья Ваганова как руководитель правового направления в девелоперской компании взяла на себя решение этих вопросов еще до обучения в Moscow Digital School. А после окончания курса «Юрист в M&A» перестроила подход к структурированию сделок.
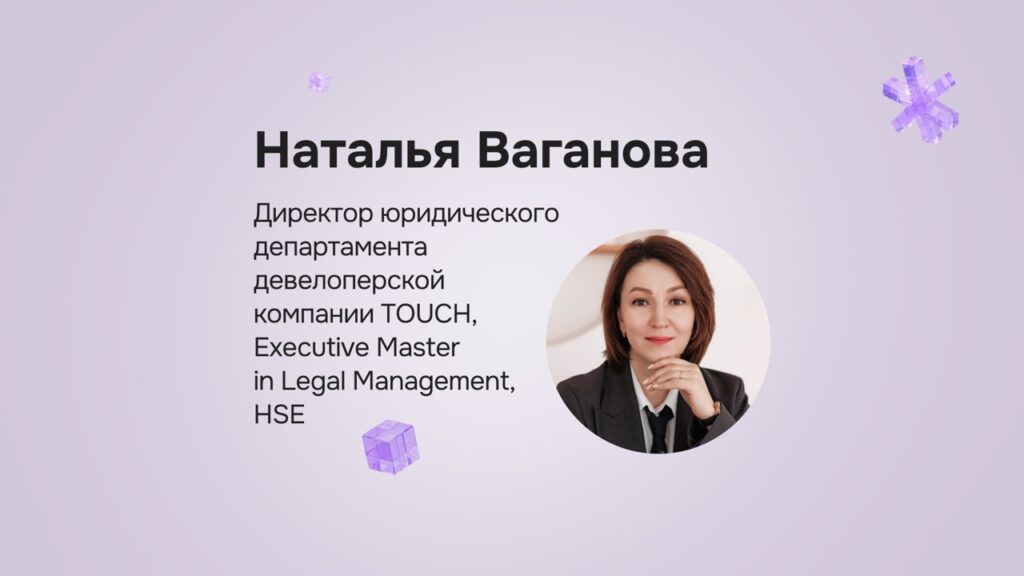
В интервью для Блога MDS Наталья поделилась, как перейти от рекомендаций «не вступать в проект» к созданию гибких правовых конструкций, нивелирующих риски. Наша собеседница также рассказала о неочевидных градостроительных рисках, нюансах формул с EBITDA и трансформации профессии юриста.
— Наталья, расскажите, пожалуйста, с каким профессиональным бэкграундом и какими задачами вы пришли на курс «Юрист в M&A».
Я уже 12 лет возглавляю юридическую функцию в девелоперской компании. На раннем этапе моей работы в компании все Due Diligence и сделки M&A выполнялись привлеченными консультантами. При этом я не могла полностью отключиться от вопроса, так как консультанты специализировались на корпоративном праве и банкротных рисках без учета специфики градостроительной деятельности и особенностей проектного финансирования. Кроме того, на мне оставалась ответственность за проверку результата работ, а без изучения всей базы документов оценить результат было сложно.
В 2022 году в компании было принято решение выполнять Due Diligence и сделки M&A своими силами. На момент обучения в Moscow Digital School, в 2025 году, я уже три года занималась этими вопросами вплотную и казалось, что чего-то нового на курсе вряд ли узнаю. Но программа построена таким образом, что каждая тема раскрыта многогранно — и с юридической, и с экономической стороны. И самое главное: никакой воды.
Что же изменилось после обучения? Юридические конструкции наших сделок стали более гибкими. Мои правовые заключения значительно меньше имеют рекомендаций не вступать в сделку, и все больше идей, какие правовые конструкции позволяют нивелировать риск. Иногда я слышу фразу «растет аппетит к рискам», которую применяют в случае покупки все более рисковых активов. Но в моем случае, в том числе благодаря пройденному курсу, растет не аппетит к риску, а понимание, как этот риск можно снизить или исключить через те или иные правовые механизмы.
— Что стало конкретным бизнес-триггером для решения забрать Due Diligence и M&A-сделки из аутсорса внутрь компании?
Формирование земельного банка — один из самых ответственных этапов в девелопменте. От качества Due Diligence и структуры сделки зависят не только экономика проекта, но и сама возможность его реализации. Кроме проверки прав на землю и корпоративных рисков нужно оценить градостроительные ограничения, учесть требования проектного финансирования в рамках кредитования конкретного юридического лица.
Не менее важна скорость: привлекательный участок одновременно рассматривают несколько девелоперов. Поэтому мы сформировали внутреннюю проектную команду. Это позволяет комплексно оценить риски и соотнести их во взаимосвязи с другими проектами нашей компании.
— Какие риски при Due Diligence девелоперского актива часто остаются не выявленными, в том числе при проверке сторонними консультантами?
Есть неочевидные риски, которые часто выпадают из зоны внимания. При Due Diligence, как правило, концентрируются на проверке приобретаемого актива. Но существенные ограничения строительства могут возникнуть из-за соседних территорий. Например, на смежном участке находится объект, от которого может быть наложена санитарно-защитная зона. И хотя ее еще нет в ЕГРН, риски ее наложения нужно оценивать.
Другой пример — доступ к участку. Сам участок может быть юридически чистым, но не иметь прямого выхода к улично-дорожной сети, без возможности оформления сервитута.
Поэтому при формировании земельного банка для меня важно анализировать не только сам актив, но и территорию вокруг него — с точки зрения того, насколько участок действительно пригоден для реализации задуманного девелоперского проекта.
— Когда вы пришли в MDS, у вас уже был опыт сопровождения сделок M&A своими силами. Какой стереотип «я и так все знаю» был разрушен в первые же дни обучения на курсе?
До курса у меня уже был практический опыт структурирования сделок, в которых цена актива определяется по формуле. Но обучение позволило глубже посмотреть на нюансы таких конструкций. Особенно полезным стал разбор спорных ситуаций, когда стороны привязывают формулу к показателям, которые понимают по-разному, а впоследствии, когда их содержание становится предметом судебного спора, и у суда возникает еще одна, иная интерпретация. Именно такие детали во многом определяют, насколько устойчивой окажется согласованная сторонами формула цены на практике.
Примером такого показателя можно назвать кредиторскую задолженность без указания, как учитывается задолженность, по которой идет судебный спор, или которая впоследствии сальдируется и так далее.
— Вы отметили, что программа дает и юридический, и экономический взгляд без «воды». Можете привести конкретный пример из вашей практики, где именно экономический угол зрения заставил вас изменить или доработать юридическую конструкцию сделки?
Хороший пример — использование EBITDA в формуле определения цены актива. В девелоперских сделках такой показатель применяется не часто. Но в целом в M&A сделках он распространен. При этом единой методики его расчета нет.
На курсе мы подробно разбирали, что за привычным для сделки финансовым показателем может скрываться существенный юридический риск: стороны могут по-разному учитывать отдельные доходы и расходы и в итоге получить разное значение EBITDA, а значит — разную цену актива.
Поэтому недостаточно просто указать в договоре, что цена определяется исходя из EBITDA. Необходимо заранее зафиксировать методику ее расчета: состав учитываемых показателей, допустимые корректировки, период расчета и порядок разрешения разногласий.
Для меня это хороший пример того, как понимание экономики сделки влияет непосредственно на качество ее юридической конструкции.
— Какие инструменты или темы курса вы внедрили в работу своей команды сразу же после обучения?
Еще в процессе обучения я включила в регламент работы команды возможность использовать депозит нотариуса как альтернативу аккредитиву при расчетах по M&A сделкам.
Сам инструмент мне был известен, но раньше я не рассматривала его для сделок с миллиардными платежами. На курсе мы разобрали практику его применения в M&A, и я увидела в нем вполне конкретный экономический эффект — возможность существенно сократить банковские комиссии.
Конечно, такой механизм применим не в каждой сделке. Но если приобретение не связано с банковским финансированием и нет требований проводить расчеты через определенные банковские инструменты, депозит нотариуса может быть удобной и экономически более выгодной альтернативой.
— Вы сформулировали отличную мысль: растет не «аппетит к риску», а понимание, как его нивелировать. Был ли реальный кейс, когда сделку с рисковым активом раньше бы заблокировали рекомендацией «не вступать в сделку», а после обучения вы нашли рабочий правовой механизм для ее реализации?
Раньше мы могли отказаться от сделки из-за риска, что на приобретаемом земельном участке не удастся реализовать проект с запланированными параметрами. Например, не будут согласованы необходимые технико-экономические показатели, участок в процессе сделки попадет в зону КРТ или возникнут иные градостроительные ограничения. Подобные факторы могут привести к утрате экономического интереса к проекту.
Сейчас мы стараемся предусмотреть механизм защиты на случай реализации таких рисков. В частности, стали использовать более сложные конструкции опционов на обратный выкуп, которые позволяют при наступлении четко определенных обстоятельств выйти из актива во внесудебном порядке. При этом важно сбалансировать интересы обеих сторон: заранее определить основания реализации опциона, сроки, порядок обратного выкупа и механизм определения цены. Более продуманная структура сделки позволяет покупать более рисковые объекты.
Также отмечу, что стороны часто забывают о том, что в процессе между покупкой и обратным выкупом компания функционирует и ее активы и обязательства меняются. Данную тему мы подробно разбирали на семинаре с Романом Лобановым из White Stone. Благодарна Роману за то, что делится таким ценным опытом.
— Какие правовые конструкции или механизмы, изученные на курсе, оказались для вас самым ценным открытием при работе с девелоперскими активами?
Одним из самых интересных для меня инструментов стал конвертируемый заем. Это достаточно сложная конструкция, которая пока не так широко применяется в российской практике. Лекция Евгении Бондаренко, управляющего партнера Юсконсалт, помогла не просто разобраться в механике этого инструмента, но и увидеть возможности его практического применения при структурировании сделок — в частности, как альтернативы классическим моделям финансирования и входа инвестора в актив.
Особенно полезным был разбор деталей, которые на первый взгляд кажутся техническими, но могут существенно повлиять на экономику сделки. Например, правила округления при расчете долей: даже сотые доли процента при нескольких конвертациях могут привести к расхождениям. Или выбор базы для расчета доли нового инвестора. В ситуации неверного определения базы в документах последующие инвесторы могут получить более выгодные условия по сравнению с теми, кто вошел в проект раньше. Именно такие нюансы показывают, насколько важно при структурировании сделки соединять юридическую конструкцию с пониманием ее экономических последствий.
— Как, по вашему мнению, изменится роль инхаус-юриста в M&A-сделках в ближайшие 3–5 лет?
Сейчас в целом идет тренд на переход юристов из роли контролеров в роль бизнес-партнеров. Думаю, роль инхаус-юриста в M&A также будет все больше смещаться от юридического сопровождения к полноценному участию в принятии инвестиционного решения. Особенно это заметно в девелопменте. Здесь юристу недостаточно провести Due Diligence и обозначить риски. Нужно понимать экономику проекта, градостроительный потенциал актива, логику проектного финансирования и уметь предложить такую структуру сделки, которая позволит управлять выявленными рисками. В итоге сильный M&A-юрист внутри девелопера — это уже не только юрист по сделкам. Это специалист, который понимает, какой актив приобретает бизнес, зачем он ему и как юридическая конструкция сделки повлияет на будущий проект.